

 初診WEB予約
Blog
ブログ一覧
Blog
矯正は医療費控除の対象?条件・計算例・確定申告の手順を解説 長津田と青葉台の矯正歯科
こんにちは。横浜市青葉区、長津田&青葉台エリアの長津田アオバ矯正歯科です。
矯正治療は原則として保険外診療(自費診療)となるため、費用の負担が気になる方もいらっしゃるでしょう。そこで知っておきたいのが「医療費控除」です。条件を満たせば、確定申告を行うことで納めた所得税の一部が戻り、翌年度の住民税も軽くなる場合があります。
一方で、「大人の矯正でも対象になるの?」「医療費が10万円以下だと使えない?」「デンタルローンで払った分はどうなる?」など、判断に迷う点も少なくありません。
このコラムでは、初めて申告する方にも分かりやすいよう、矯正治療が医療費控除の対象になる条件、控除額の計算例、確定申告の手順を順番に解説します。最後に当院の料金をもとにした目安もご紹介しますので、費用の計画にお役立てください。
目次
1.医療費控除の仕組み
2.矯正治療が医療費控除の対象になる条件
3.控除の対象になる費用・ならない費用
4.控除額と軽減される税額の計算例
5.確定申告で医療費控除を受ける手順
6.分割払い・デンタルローンを利用した場合の扱い
7.当院の料金と医療費控除の目安
8.矯正と医療費控除に関するよくある質問
9.矯正治療の主なリスク・副作用
まとめ
1.医療費控除の仕組み
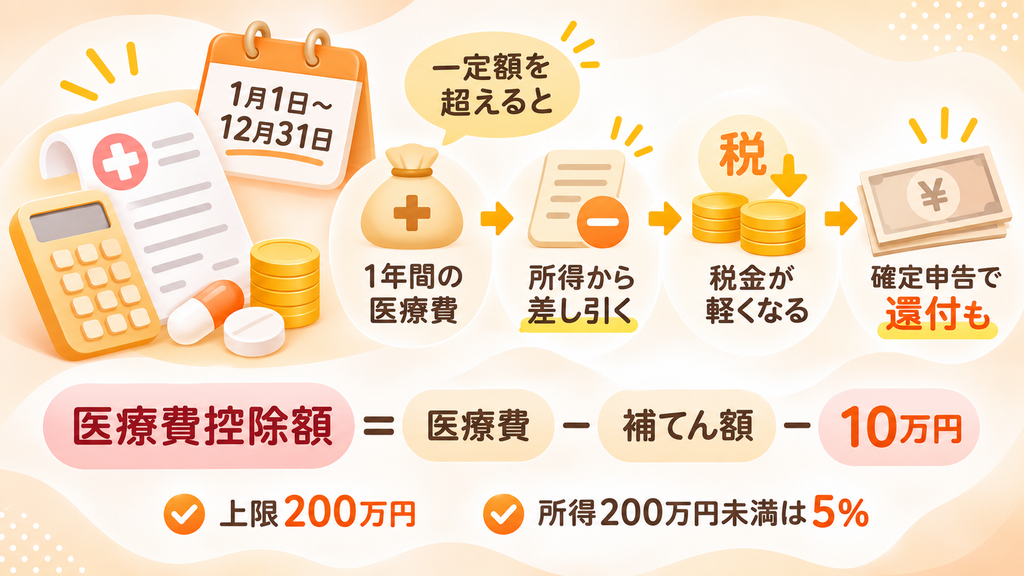
医療費控除は、1月1日から12月31日までの1年間に支払った医療費が一定の金額を超えたとき、その超えた部分を所得から差し引ける制度です。所得が少なくなる分だけ所得税が軽くなり、給与から源泉徴収されている方は、確定申告によって納めすぎた所得税が還付される場合があります。
控除額は、次の式で計算します。
医療費控除額 =(1年間に支払った医療費 − 保険金などで補てんされる金額)− 10万円
※控除額の上限は200万円。総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。
家族の医療費も合算できる
医療費控除は本人の分だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も合算して申告できます。ただし、家族全員の医療費を自由にまとめられるわけではなく、申告する方が実際に支払った分に限られます。お子様の矯正費用を保護者が支払った場合は、支払った保護者の医療費として申告する形になります。申告する方が支払った、生計を一にするご家族分の医療費を合算すると基準額を超えるケースもあるため、1年分の領収書をまとめて確認しておくとよいでしょう。
セルフメディケーション税制とはどちらか一方
市販薬の購入費を対象とする「セルフメディケーション税制」は、通常の医療費控除との選択制です。両方を同時に使うことはできず、申告後に変更することもできません。どちらが有利かは支払額などによって異なるため、申告前にそれぞれの控除額を比較しましょう。
参考:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
2.矯正治療が医療費控除の対象になる条件
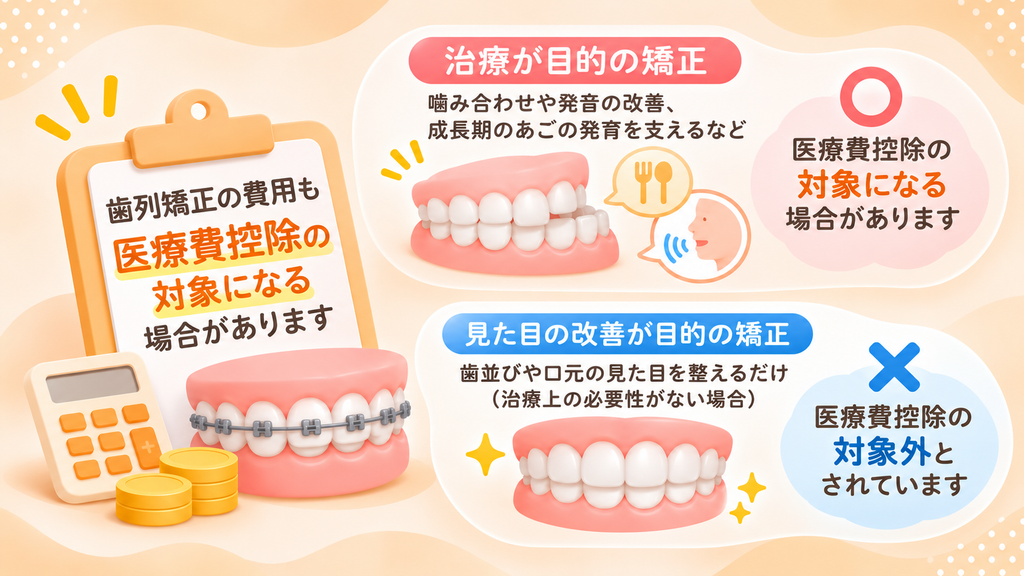
歯列矯正の費用は、保険外診療であっても医療費控除の対象になる場合があります。判断のポイントは、治療の「目的」です。
国税庁は発育段階にある子どもの成長を妨げないために行う不正咬合の矯正など、年齢や目的からみて治療として必要と認められるものを対象としています。反対に、容ぼうを美化するための費用は対象にならないとしています。
| 区分 | 主な例 | 医療費控除 |
| 治療を目的とした矯正 | 噛み合わせの異常による咀嚼(そしゃく)や発音への影響を改善する、成長期のあごの発育を妨げないようにする など | 対象になる場合があります |
| 見た目の改善の実を目的とした矯正 | 歯並びや口元の見た目を整えることのみを目的とし、治療上の必要性が認められない矯正 | 対象外とされています |
お子様の矯正
成長期のお子様の矯正は、あごの発育や噛み合わせの改善を目的として行われるため、医療費控除の対象と判断される場合があります。
大人の矯正
大人の矯正でも、咬み合わせの不具合によって食べ物を噛みにくい、発音しにくいといった日常生活に関わる機能面の問題を改善するための治療であれば、対象になる可能性があります。ただし、年齢だけで一律に判断されるわけではなく、矯正を受ける理由や治療の目的が重視されます。
判断に迷うときは
対象になるかどうか判断に迷う場合は、まず担当の歯科医師に治療の目的を確認し、最終的には税務署に相談すると安心です。国税庁の一般的な案内では、歯列矯正の医療費控除について診断書の添付は案内されていません。治療目的を確認できるよう、診断内容や治療計画の資料は手元に残しておくとよいでしょう。
参考:国税庁「歯列を矯正するための費用」、国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」
3.控除の対象になる費用・ならない費用
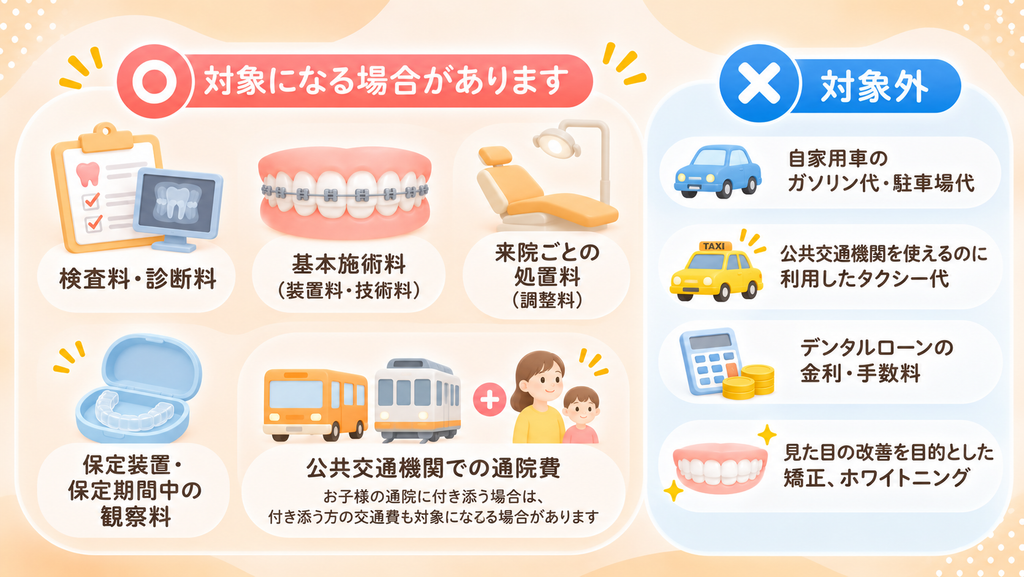
治療目的の矯正と認められた場合、医院に支払う費用のほか、通院にかかった交通費も控除対象として合算できる場合があります。主な項目を整理すると、次のとおりです。
| 項目 | 扱いの目安 |
| 検査料・診断料 | 治療のための診療として対象になる場合があります |
基本施術料(装置料・技術料) | 対象になる場合があります |
| 来院ごとの処置料(調整料) | 対象になる場合があります |
| 保定装置・保定期間中の観察料 | 一連の治療に含まれるものとして対象になる場合があります |
| 電車・バスなど公共交通機関での通院費 | 対象。小さなお子様の通院に付き添いが必要な場合は、付き添う方の交通費も対象になる場合があります |
| 自家用車のガソリン代・駐車場代 | 対象外 |
| 公共交通機関を使えるのに利用したタクシー代 | 対象外 |
| デンタルローンの金利・手数料 | 対象外 |
| 見た目の改善を目的とした矯正、ホワイトニング | 対象外 |
なお、病気の予防や健康増進を目的とした費用は、原則として対象になりません。一方、当院以外の医療機関で支払った医療費も合算できます。自由診療であっても、歯科医師による治療の対価で、病状などに応じて一般的に支出される水準を著しく超えないものは、医療費控除の対象になる場合があります。これらの区分に迷うときは、領収書の内容をもとに税務署へ確認すると安心です。
通院費は記録を残しておく
電車やバスの運賃は領収書が出ないこともあるため、通院した日付、利用した区間、金額をメモや家計簿などに記録しておきましょう。当院は東急田園都市線「田奈駅」のすぐ前にあり、青葉台駅・長津田駅からも電車で1駅です。電車で通院される場合は、乗車区間と運賃を控えておくと申告の際に役立ちます。
参考:国税庁「No.1122 医療費控除の対象となる医療費」
4.控除額と軽減される税額の計算例
医療費控除で戻ってくるのは、支払った医療費そのものではありません。控除額に所得税率を掛けた分の所得税が軽くなり、さらに翌年度の住民税(所得割、原則10%)も軽減されるという仕組みです。
所得税の税率
所得税は、課税される所得金額が多いほど税率が高くなる累進税率です。
| 課税される所得金額 | 税率 |
| 1,000円〜1,949,000円 | 5% |
| 1,950,000円〜3,299,000円 | 10% |
| 3,300,000円〜6,949,000円 | 20% |
| 6,950,000円〜8,999,000円 | 23% |
| 9,000,000円〜17,999,000円 | 33% |
| 18,000,000円〜39,999,000円 | 40% |
| 40,000,000円以上 | 45% |
※2026年分では、別途、復興特別所得税(原則として基準所得税額の2.1%)がかかります。
ケース別の計算例
以下は、保険金などによる補てんがなく、控除額の全額に表の税率がそのまま適用されると仮定した単純計算です。復興特別所得税は含めていません。
| ケース | 1年間の医療費 | 差し引く金額 | 医療費控除額 | 所得税の軽減(税率) | 住民税の軽減(10%) |
| A:お子様の矯正費用を保護者が支払った | 60万円 | 10万円 | 50万円 | 約5万円 (10%) | 約5万円 |
| B:大人の矯正で矯正費用をまとめて支払った | 110万円 | 10万円 | 100万円 | 約20万円 (20%) | 約10万円 |
| C:総所得金額等 が150万円の方 | 9万円 | 7万5000円 (150万円×5%) | 1万5,000円 | 約750円 (5%) | 約1,500円 |
医療費が10万円以下でも対象になる場合
「医療費が10万円を超えないと使えない」と思われがちですが、ケースCのように総所得金額等が200万円未満の方は、差し引く金額が「総所得金額等の5%」になります。そのため、医療費の合計が10万円以下でも控除を受けられる場合があります。
なお、医療費控除は医療費を実際に支払った方が申告する制度です。共働きのご家庭では、どなたが支払うかによって税額への影響が変わるため、支払いの前に確認しておくとよいでしょう。実際の還付額は、源泉徴収された税額やほかの控除の状況によって異なります。
5.確定申告で医療費控除を受ける手順
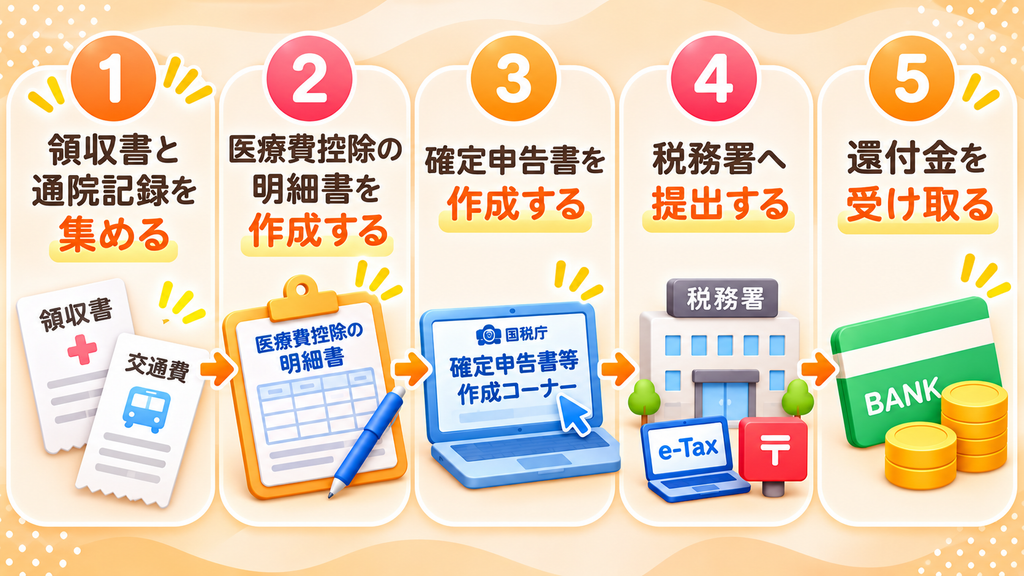
会社員の方も、年末調整では医療費控除を受けられないため、ご自身で確定申告を行う必要があります。一般的な流れは次のとおりです。
1.領収書と通院記録を集める
1月1日から12月31日までに申告する方が支払った、ご家族分を含む医療費の領収書と、公共交通機関での通院費の記録をそろえます。
2.「医療費控除の明細書」を作成する
医療を受けた方の氏名、医療機関の名称、支払った金額などを記入します。領収書が多い場合は、国税庁の「医療費集計フォーム」を使うと集計しやすくなります。
3.確定申告書を作成する
国税庁ホームページの「確定申告書等作成コーナー」を使うと、画面の案内に沿って入力できます。給与所得がある方は、勤務先から受け取った源泉徴収票を手元に用意しておきましょう。
4.税務署へ提出する
e-Taxでの電子申告のほか、郵送や税務署の窓口への持参でも提出できます。
5.還付金を受け取る
還付が生じる場合は、指定した口座に所得税の還付金が振り込まれます。住民税の軽減は、確定申告の内容が市区町村に連携され、翌年度の税額に反映されます。
提出できる期間
確定申告の期間は、毎年原則として2月16日から3月15日までです。2026年中に支払った医療費であれば、2027年に申告する形になります。ただし、医療費控除によって税金が戻る「還付申告」は、確定申告期間とは関係なく、翌年1月1日から5年間提出できます。たとえば2025年分であれば、2030年12月31日まで提出が可能です。申告し忘れていた年があっても、期限内であればさかのぼって手続きできる可能性があります。
自費診療分は領収書をもとに入力する
マイナポータル連携や「医療費通知」を利用すると、医療費の情報を自動で取り込める場合があります。ただし、医療費通知は健康保険を使った診療の情報をもとに作成されるため、矯正治療のような自費診療の支払いは載らないことがあります。その場合は、医院が発行した領収書をもとに明細書へ記入してください。
領収書は原則5年間保管する
申告の際に領収書の提出は不要です。ただし、医療費控除の明細書に記載した医療費の領収書は、医療費通知を利用した分などを除き、確定申告期限等から5年間保存する必要があります。税務署から内容の確認を求められることもあるため、ご自宅で大切に保管しておきましょう。
参考:国税庁「No.1119 医療費控除に関する手続について」、国税庁「No.2030 還付申告」
6.分割払い・デンタルローンを利用した場合の扱い
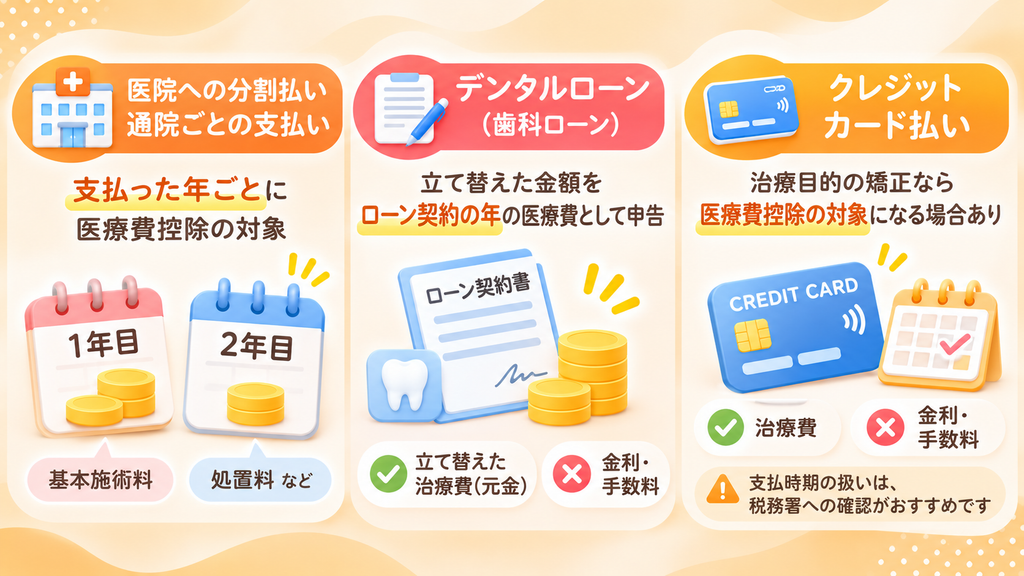
矯正治療は数年にわたることもあるため、支払いの方法や時期によって、どの年の医療費として申告するかが変わります。年ごとの支払額を把握しておくことが重要です。
医院への分割払い・通院ごとの支払い
治療が年をまたいで続く場合は、それぞれの年に実際に支払った金額がその年の医療費控除の対象になります。たとえば、基本施術料を治療開始の年に支払い、その後の処置料を翌年以降に支払った場合は、支払った年ごとに分けて申告します。
デンタルローン(歯科ローン)
信販会社などが治療費を立て替えるデンタルローンを利用した場合は、立て替えてもらった金額がローン契約が成立した年の医療費として扱われます。申告時の注意点として、毎月の返済額をその都度年ごとに申告するわけではありません。また、ローンの金利や手数料は対象外です。
医院の領収書がない場合は、ローンの契約書など立て替えた金額が分かる書類を保管しておきましょう。
クレジットカード払い
クレジットカードで支払った場合も、治療目的の矯正であれば医療費控除の対象になる場合があります。分割払いやリボ払いを利用した場合でも、カード会社へ支払う金利や手数料は医療費控除の対象にはなりません。支払時期の扱いについて判断に迷う場合は税務署へ確認しましょう。
参考:国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」
7.当院の料金と医療費控除の目安
当院の矯正治療は、公的健康保険が適用されない自費(自由)診療です。装置の種類ごとの主な料金は次のとおりです(2026年10月23日時点・税込)。
| 項目 | 料金(税込) |
| 初診相談 | 無料 |
| 検査料 | 44,000円 |
| 診断料 | 11,000円 |
| 基本施術料(こども・発育期) | 440,000円~ |
基本施術料(おとな・中高生/表側装置) | 825,000円~(難易度による加算あり) |
| 基本施術料(ハーフリンガル) | 1,265,000円 |
| 基本施術料(リンガル/上下とも裏側) | 1,430,000円 |
| 処置料(来院時) | 表側装置5,500円/裏側装置8,800円 |
| 保定装置(上下2個) | 33,000円 |
| 治療後観察料 | 3,300円(保定期間の経過観察・クリーニングを含む) |
※治療期間や通院回数は、歯並びや噛み合わせの状態によって異なります。詳しい料金は料金表ページでご確認ください。治療法別の費用相場や総額の考え方は、『矯正の値段はいくら?治療法別の費用相場と総額の内訳を解説』でご紹介しています。
試算例:表側のワイヤー矯正で治療を始めた年の場合
仮に、治療を始めた年に検査料・診断料と基本施術料を支払い、その年の通院が10回だったとすると、次のようになります。治療目的の矯正として控除の対象になること、総所得金額等が200万円以上であること、控除額の全額に所得税率20%が適用されることを前提とした単純計算です。
| 項目 | 金額 |
| 検査料・診断料 | 55,000円 |
| 基本施術料(表側装置) | 825,000円 |
| 処置料(5,500円×10回) | 55,000円 |
| その年に支払った医療費 | 935,000円 |
| 医療費控除額(935,000円−100,000円) | 835,000円 |
| 所得税の軽減額の目安(20%) | 約167,000円 |
| 翌年度の住民税の軽減額の目安(10%) | 約83,500円 |
実際の還付額は、所得や源泉徴収された税額、復興特別所得税、ほかの控除の状況によって異なります。また、治療が控除の対象になるかどうかは、治療の目的によって判断されます。
お子様の矯正の場合
発育期の矯正は、基本施術料440,000円からのスタートです。その後、第2期にあたる永久歯列の治療へ移行する際には、発育期のお支払い分が差し引かれます。当院では発育期のお子様に対し、MFT(口腔筋機能トレーニング)を組み合わせ、呼吸や舌の使い方といった口腔機能の改善も重視した治療を行っています。段階的に治療を進める場合は支払いが複数年に分かれるため、年ごとの支払額を把握しておくと申告の準備がしやすくなります。
費用や支払い方法のご相談
当院では、初診相談で院長が診察を行い、考えられる治療方法と費用の目安をご説明します。精密検査の後は、その結果に基づいて治療全体の費用の見通しをご提案しています。お支払いは現金・クレジットカードのほか、デンタルローンにも対応しています。医療費控除を上手に活用できるよう、支払いの計画を立てたい方もお気軽にご相談ください。なお、税金の計算や申告方法の具体的な判断については、税務署や税理士にご確認ください。
■ 料金表
■ 小児矯正
8.矯正と医療費控除に関するよくある質問
Q.矯正の費用が医療費控除の対象かどうか、歯科医院で教えてもらえますか?
治療の目的や診断の内容については、担当の歯科医師からご説明できます。ただし、医療費控除の対象になるかどうかを最終的に判断するのは税務署です。治療の目的をご確認いただき、必要に応じて税務署へご相談ください。
Q.治療の途中で年をまたぐ場合はどうすればよいですか?
支払った年ごとに区切って申告します。たとえば、治療を始めた年に基本施術料を支払い、翌年は処置料のみを支払った場合は、それぞれの年の医療費として扱います。翌年以降は年間の医療費が基準額を下回ることもあるため、ご家族のそのほかの医療費と合わせて確認してみましょう。
Q.過去に支払った矯正費用も申告できますか?
医療費控除による還付申告は、対象となる年の翌年1月1日から5年間提出できます。領収書が残っていれば、申告していなかった年の分をさかのぼって手続きできる場合があります。
Q.領収書をなくしてしまった場合は?
医療費控除の明細書は、支払った金額をもとに作成します。領収書の再発行や支払い証明の発行については、支払った医院へお問い合わせください。当院でのお支払い分についても、受付スタッフがご相談をお受けしています。
Q.矯正治療は健康保険が使えますか?
一般的な歯列矯正は、公的健康保険の対象外です。先天的な疾患による噛み合わせの異常や、外科手術を伴う顎変形症の治療など、一部のケースでは、国が定める施設基準を満たした医療機関で保険診療の対象になる場合があります。保険診療で支払った自己負担分も、医療費控除の対象に含められます。
■ よくあるご質問
9.矯正治療の主なリスク・副作用
矯正治療を始める前には、費用や税金のことだけでなく、次のような点もあわせてご理解ください。
・装置をつけた直後や調整の後に、歯が浮いたような痛みや圧迫感を覚えることがあります。
・装置がこすれて、頰や唇の内側に口内炎ができる場合があります。
・装置の周りは汚れが残りやすく、歯磨きが不十分だと虫歯や歯周病になるおそれがあります。
・歯を動かす過程で、歯の根が短くなる歯根吸収が生じる可能性があります。
・歯並びの状態によっては、抜歯を伴う治療計画になることがあります。
・治療には年単位の期間を要することがあり、歯の動き方には個人差があります。
・装置を外した後も歯が元の位置へ戻ろうとするため、保定装置を一定期間使用する必要があります。
・歯の移動に伴って、歯ぐきが下がる(歯肉退縮)ことがあります。
治療の内容や期間、通院回数、リスクについては、精密検査の結果をもとに治療開始前にご説明しています。
まとめ
矯正治療の費用は、咬み合わせの改善や成長期の発育への配慮など、治療を目的としたものであれば医療費控除の対象になる場合があります。控除額は「1年間の医療費−保険金など−10万円(総所得金額等が200万円未満ならその5%)」で計算し、申告には医療費控除の明細書を添えた確定申告が必要です。
ご家族の医療費との合算、公共交通機関での通院費、デンタルローンを使った場合の年の扱いなども確認し、領収書と通院記録を忘れずに残しておきましょう。申告し忘れた年があっても、還付申告は5年以内であれば手続きできる可能性があります。
青葉区の田奈駅前にある長津田アオバ矯正歯科は、青葉台駅・長津田駅からそれぞれ1駅で、専用駐車場も2台分ご用意しています。診療日は月・火・木・金・土曜日で、休診日は水曜日・日曜日・祝日です(日曜日は月1回診療しています)。初診相談は無料で、日本矯正歯科学会認定医の院長がお口の状態を拝見し、治療の目的や費用の見通しをご説明します。「自分の矯正は医療費控除の対象になりそうか」「支払いの計画を立てたい」といった疑問がある段階でも、どうぞお気軽にお問い合わせください。
初診のご予約はWEBで24時間受け付けているほか、お電話(045-532-8013)でも承っています。